

3분기 영업이익 132% 급증…회사 “미국 고객사 발주 둔화 체감 못 해”
[소셜밸류=변호인 기자] LS일렉트릭이 3분기 사상 최대 실적을 기록한 가운데 22일 보고서를 발간한 14개 증권사의 목표주가가 23만~33만원으로 10만원 차이를 보였다. 특히 내년 주당순이익(EPS)을 거의 같은 수준으로 추정한 LS증권과 현대차증권도 목표주가에서는 7만원의 격차를 나타냈다. 실적 전망보다 기업의 이익에 몇 배의 가치를 부여하느냐가 목표주가를 가른 것이다.
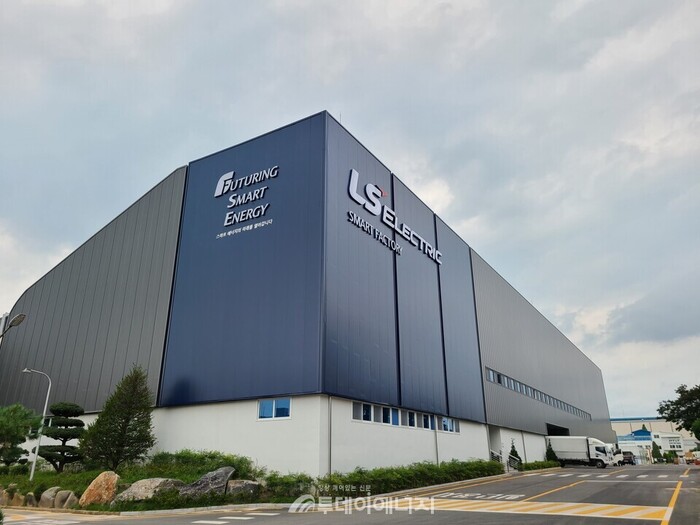 |
| ▲ LS일렉트릭 청주스마트공장 외경./사진=LS일렉트릭 제공 |
22일 발표된 보고서를 보면 LS증권 성종화 연구원은 LS일렉트릭의 2027년 EPS를 5359원, 현대차증권 신동현 연구원은 5238원으로 예상했다. 전망치 차이는 121원, 약 2.3%에 그치지만 목표주가는 각각 30만원과 23만원이다. LS증권은 목표 주가수익비율(PER) 56배, 현대차증권은 44.2배를 적용했다. LS증권의 EPS 전망치에 현대차증권의 44.2배를 대입하면 약 23만7000원으로, 실제 목표가 격차 대부분이 적용 배수에서 나온다는 점을 확인할 수 있다.
◇ 이익 전망 올린 현대차증권, 목표 PER은 21% 낮춰
현대차증권은 2027년 EPS 예상치를 종전 4975원에서 5238원으로 5.3% 올리면서도 목표주가는 28만원에서 23만원으로 17.9% 내렸다. 이익 전망이 좋아졌지만 목표 PER을 56배에서 44.2배로 낮춘 영향이 더 컸다. 현대차증권은 이튼·ABB·지멘스에너지·슈나이더일렉트릭 등 글로벌 전력기기 업체들의 PER과 EPS 성장률을 비교하는 주가수익성장비율(PEG)을 목표 배수 산정에 활용했다.
신동현 연구원은 소셜밸류와 통화에서 이번 조정에는 비교기업들의 EPS 성장률 변화보다 PER 하락이 더 크게 작용했다고 설명했다. 미국 데이터센터 건설 일시중단(모라토리엄) 등 전방 수요를 둘러싼 우려가 글로벌 비교기업의 주가 평가에 반영됐고, 그 결과 LS일렉트릭에 적용하는 배수도 낮아졌다는 것이다. 현대차증권은 목표주가를 내리면서도 LS일렉트릭의 수주와 실적 성장세를 고려해 매수 의견을 유지했다.
반면 성종화 LS증권 연구원은 내년 EPS 전망을 5230원에서 5359원으로 2.5% 높이고 목표 PER을 57.4배에서 56배로 조정해 목표주가 30만원을 유지했다. 성 연구원은 북미 인공지능(AI) 데이터센터용 배전제품의 높은 수익성과 매출 전환 속도, 생산능력 확대에 주목했다. LS증권이 제시한 국내외 비교기업 12곳의 2027년 목표가 기준 PER 평균은 33.2배로, LS일렉트릭에 적용한 56배는 이보다 68.5% 높다. 비교표에는 LS일렉트릭 자체를 포함한 국내 기업 4곳이 들어 있어 해외 기업 8곳만 따로 계산하면 평균은 약 30.9배다.
◇ 같은 호실적에도 엇갈린 평가…추정기간·성장 속도 달라
신한투자증권 이동헌·이지한 연구원은 목표주가 25만원을 유지했다. 두 연구원은 2028년 예상 EPS를 기존보다 40% 상향한 7702원으로 제시하면서도 국내 전력기기 3사의 과거 평균 PER에 적용하는 할증률을 종전 150%에서 80%로 낮췄다. 목표 PER은 32.8배지만 평가 대상이 2028년 EPS인 만큼 2027년 이익을 기준으로 한 LS증권·현대차증권의 배수와 그대로 비교할 수는 없다.
유안타증권 손현정 연구원은 목표주가 30만원을 유지하면서 2027년 영업이익 전망을 기존보다 14.1% 높인 1조3186억원으로 제시했다. 현대차증권의 내년 영업이익 전망 1조700억원보다 2486억원 많은 수치다. 손 연구원은 배전반 매출이 올해 약 1조9400억원에서 내년 약 3조6100억원으로 증가할 것으로 예상했다. LS증권과 현대차증권의 EPS 차이는 작지만, 네 곳의 보고서로 비교 범위를 넓히면 향후 실적 성장 속도에 대한 전망도 서로 다르다.
◇ 북미 수주 호조…회사 “수익성 높은 프로젝트 선별”
LS일렉트릭이 21일 공시한 3분기 연결 매출은 1조8778억원, 영업이익은 2335억원으로 전년 동기 대비 각각 54.4%, 131.7% 늘었다. 영업이익률은 12.4%로 지난해 같은 기간보다 4.1%포인트 올랐다. 주력 제품인 배전반과 초고압변압기 매출이 각각 120%, 106% 증가했고, 북미 매출도 약 5000억원으로 직전 분기보다 25% 확대됐다. 3분기 신규 수주와 기말 수주잔고는 각각 약 1조5928억원, 7조430억원이었다.
LS일렉트릭 관계자는 소셜밸류와 통화에서 미국 빅테크 고객사들의 발주 연기나 납기 조정에 따른 수요 둔화를 체감하지 못하고 있다고 밝혔다. 신규 고객사들의 발주 흐름에도 큰 변화가 없으며, 현재는 수요가 많아 고수익 프로젝트를 중심으로 선별 수주를 이어가고 있다는 설명이다.
[ⓒ 사회가치 공유 언론-소셜밸류. 무단전재-재배포 금지]