

롯데손보 기본자본비율 -5.4%…인수 후 자본구조 개선 과제
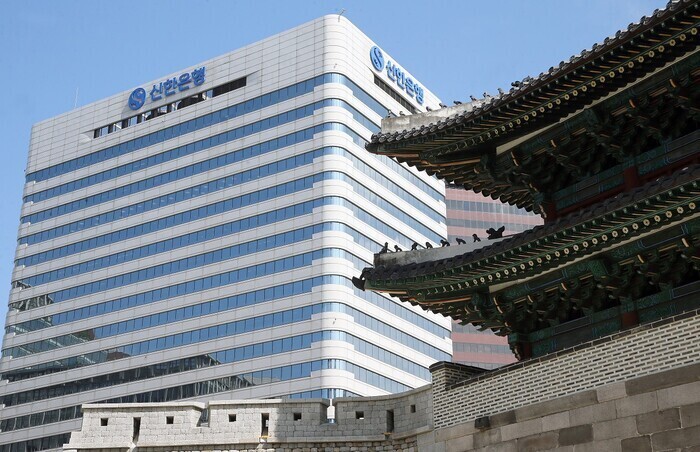 |
| ▲ 신한은행 전경./사진=신한은항 제공 |
[소셜밸류=변호인 기자] 신한금융그룹이 롯데손해보험 인수를 통해 상대적으로 취약했던 손해보험 사업 경쟁력 강화에 나선다. 생명보험 계열사인 신한라이프와 달리 손해보험 부문에서는 수익 기반을 확보하지 못했던 만큼, 롯데손보의 고객·영업 기반을 활용해 비은행 사업의 경쟁력을 높이겠다는 구상이다.
신한금융은 13일 이사회를 열어 롯데손보 인수 안건을 의결하고 최대주주인 사모펀드 운용사 JKL파트너스와 주식매매계약(SPA)을 체결했다. 인수 대상은 롯데손보 지분 77.04%이며 계약금액은 6933억원이다. 지분 100%를 기준으로 환산한 기업가치는 약 9000억원이다.
신한금융은 금융당국 승인 등 필요한 절차를 거쳐 나머지 지분 22.96%도 확보할 계획이다. 이후 기존 손해보험 계열사인 신한EZ손해보험과 롯데손보의 통합을 추진한다. 인수 자금은 외부 조달 대신 그룹이 보유한 자본을 재배치하는 방식으로 마련할 방침이다.
이번 인수는 신한금융의 비은행 사업 가운데 상대적으로 취약했던 손해보험 부문을 보강한다는 의미가 있다. 신한금융은 신한라이프를 통해 생명보험 사업에서 수익 기반을 확보했지만, 손해보험에서는 규모와 수익성 모두 경쟁 금융지주와 격차를 보여왔다.
실제 올해 상반기 신한EZ손해보험은 182억원의 순손실을 기록했다. 같은 기간 신한라이프가 2906억원의 순이익을 올린 것과 대조적이다. 경쟁사인 KB금융의 KB손해보험은 상반기에 4700억원대 순이익을 거뒀다. 신한EZ손보는 디지털 손해보험을 중심으로 사업을 운영해 왔지만 그룹 전체 이익에 대한 기여도는 제한적이었다.
롯데손보 인수가 마무리되면 신한금융은 기존 손해보험 사업보다 훨씬 큰 영업 기반을 확보하게 된다. 롯데손보는 장기보장성보험을 중심으로 약 334만명의 고객을 보유하고 있으며, 올해 상반기 말 보험계약마진(CSM)은 약 2조2431억원이다. CSM은 보유 보험계약에서 향후 발생할 것으로 예상되는 이익을 나타내는 지표다.
신한금융은 롯데손보의 보험 영업 기반에 그룹의 고객·디지털 역량을 결합하고, 신한EZ손보와의 통합을 통해 중복 비용을 줄이는 등 수익성을 개선할 계획이다. 다만 통합 시점과 구체적인 방식은 아직 확정되지 않았다.
◇ 롯데손보 기본자본비율은 마이너스…인수 후 자본확충 과제
롯데손보의 자본건전성은 인수 이후 해결해야 할 과제로 꼽힌다. 올해 6월 말 롯데손보의 총 지급여력비율(K-ICS)은 161.9%로 금융당국 권고 수준인 130%를 웃돌았다. 그러나 자본의 질을 보여주는 기본자본 K-ICS 비율은 -5.4%, 기본자본 규모는 -910억원으로 여전히 마이너스 상태다.
다만 건전성 지표는 전분기보다 개선됐다. 기본자본 K-ICS 비율은 3월 말 -21.4%에서 6월 말 -5.4%로 16.0%포인트 상승했고, 같은 기간 기본자본 적자 규모도 축소됐다. 롯데손보는 올해 상반기 185억원의 순손실을 기록했으나 2분기에는 13억원의 순이익을 내며 분기 기준 흑자로 전환했다.
앞서 금융위원회는 지난 5월 롯데손보의 경영개선계획을 조건부 승인했다. 내년부터는 보험사의 자본구조 건전성을 높이기 위한 기본자본 K-ICS 비율 규제도 시행된다. 기준비율은 50%지만 2035년 말까지 단계적인 경과조치가 적용된다.
이에 따라 신한금융은 손해보험 사업의 외형을 확대하는 동시에 롯데손보의 자본구조를 개선해야 하는 과제를 안게 됐다. 신한금융은 완전 자회사 편입 이후 추가 재원을 투입해 재무건전성을 강화하겠다는 방침이다. 다만 구체적인 자본확충 규모와 신한EZ손보와의 통합 일정은 공개되지 않았다.
[ⓒ 사회가치 공유 언론-소셜밸류. 무단전재-재배포 금지]